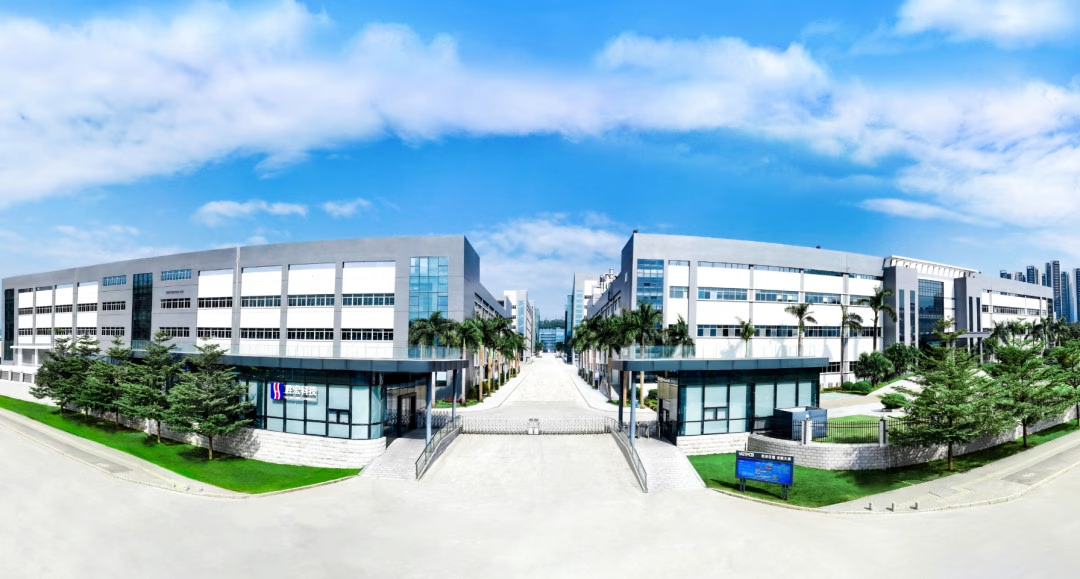
纳真科技脱胎于海信宽带,是全球领先的光通信全栈解决方案供应商,主营光芯片、光模块与光网络终端。公司是全球少数同时具备光芯片与高速光模块量产能力的厂商,800G 已量产、1.6T 送样,深度服务 AI 算力网络。在全球光模块市场排名第五,数通光模块业务是核心增长引擎。
公司9月14日日开始招股,招股价32.96港元,每手股数100股,最低认购3329.24港元,市值323.98亿港元,发行数量1.72亿股,属于电讯网络基础设施行业,有绿鞋。
保荐人是花旗环球和中信证券,花旗环球近2年保荐过的项目首日上涨率是50%,中信证券近2年保荐过的项目首日上涨率是73.01%,保荐人整体业绩还行。
一共有24名基石投资者,包括兆易创新、 晶晨香港、 PAG(太盟)、 霸菱、 Turquoise Hime(ORIX 欧力士)、春华投资基金、Atlas Venture、未来资产证券香港、 易方达、 广发基金、东方资产管理、 前海国际基金、高腾国际、中信建投场外掉期、GBAHIL、CFTC、Paragon SP、HK BVF I LPF、Mount Altai、Peak View Capital、Sinofortune Nova、Ambre Lau Trade Limited、SCV Delta、明山资本、ODI Trust;基石共认购3.4亿美元,占总发行数的47.02%,基石占比很高。
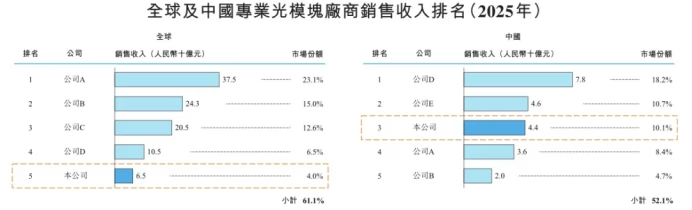
2025年,全球光模块行业竞争相对激烈,市场规模达人民币1,624亿元。纳真科技的全球光模块销售收入达人民币65亿元,在所有专业光模块厂商中排名第五,占据全球光模块行业4.0%的市场份额。2025年,中国光模块行业的市场总规模达人民币429亿元。同年,按中国光模块销售收入计,纳真科技在中国市场的光模块销售收入达人民币44亿元,排名第三,市场份额为10.1%。
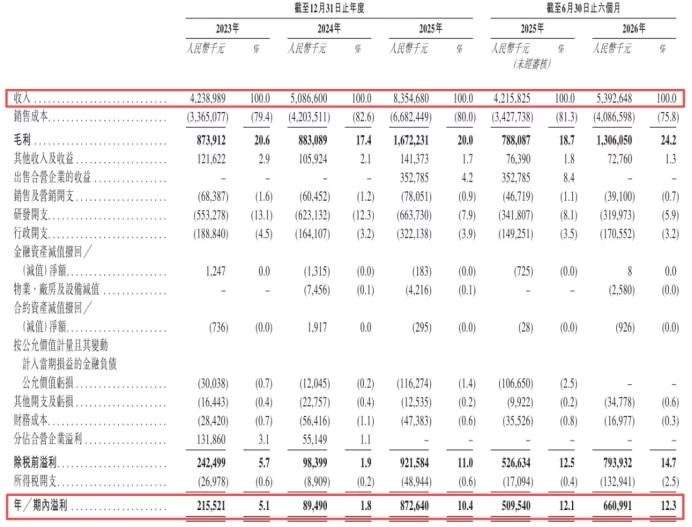
公司从2023~2025年的营收分别是42.39亿、50.87亿、83.55亿,2025年营收同比增长64.25%;2023~2025年的净利润分别是2.16亿、8949万、8.73亿,2025年的净利润同比增长875.13%。
按发行价计算,323.98亿港元市值发行56.69亿,发行比例是18.42%,基石锁定47.02%,那么流通盘是30.03亿。
纳真科技的静态市盈率是33.4倍,动态市盈率是21.2倍,港股同行业公司有中际旭创、剑桥科技、长飞光纤光缆、汇聚科技等,这几家公司的平均静态市盈率是114.19倍,动态市盈率是18.34倍,从动态市盈率来看纳真科技应该说估值相对合理吧。
本次发行采用港股ipo新规的机制B,公开发售初始份额是10%,不设回拨机制。目前申购倍数是3.58倍,申购人气一般。总共有172015手,货很多,中签率会很高。
申购策略:
纳真科技是全球领先的光通信全栈解决方案供应商,在全球光模块市场排名第五。保荐人是花旗环球和中信证券,保荐人整体业绩还行。24名基石共认购3.4亿美元,占总发行数的47.02%,基石占比很高。2025年的净利润同比增长875.13%,公司业绩很不错。本次发行采用机制B,公开发售初始份额是10%,目前申购人气一般,流通盘是30.03亿,总共有172015手,货很多,中签率会很高。
对比了同行业几家公司的估值,应该说估值还算相对合理,公司是好公司,只是目前港股打新行情有些偏冷,本人计划还是会参与一下的!
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!