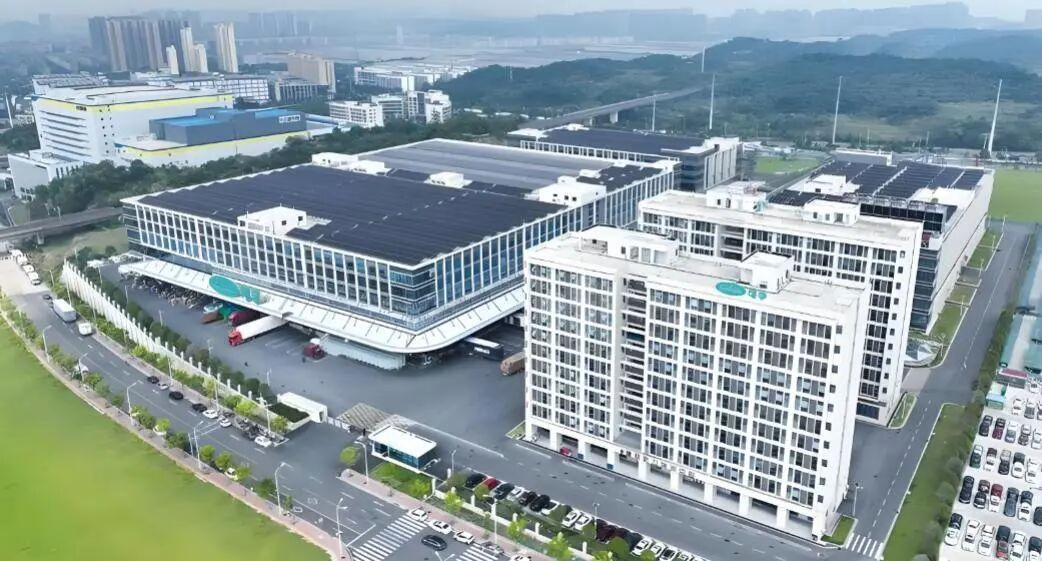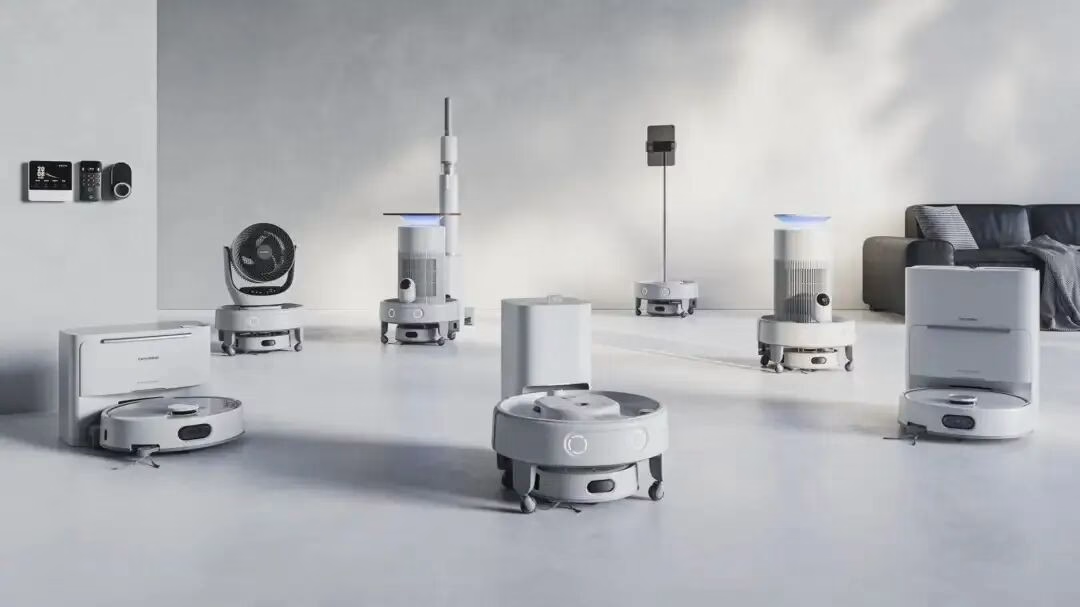
微亿智造是国内最大工业具身智能机器人供应商,国家级专精特新重点小巨人。公司全栈自研物理 AI 软硬件,依托 “快慢思考” 技术解决传统产线换线难、调试慢痛点。产品落地 3C、新能源、汽车制造等领域,服务多家世界五百强,已实现规模化商业交付。
公司10月20日开始招股,招股价16.63~21.46港元,每手股数100股,最低认购2167.64港元,市值61.99亿~79.99亿港元,发行数量3727.58万股,属于机器人系统及解决方案行业,有绿鞋。
保荐人是东方香港,近2年保荐的项目首日上涨率是66.66%,保荐人整体业绩还行吧。
有一名基石投资者,是易北莱茵投资有限公司,共认购1570万港元,点总发行数的2.21%,基石占比很低。
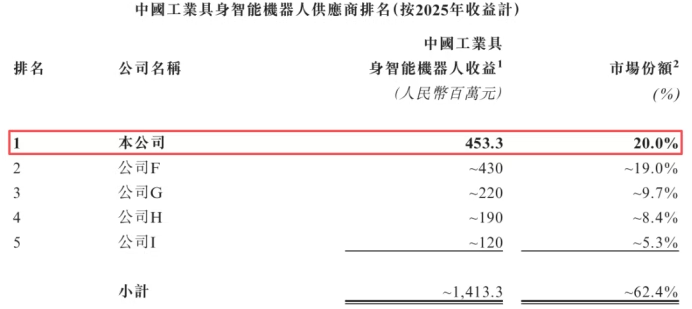
在2021年以前,具身智能的概念仅存在于学术界,并未形成商业化的实际收入和产品。随着大模型技术的不断突破,中国工业具身智能机器人行业展现出强劲的增长态势。公司的工业具身智能机器人相关营收达人民币453.3百万元,位居中国工业具身智能机器人行业第一。
公司从2023~2025年的营收分别是4.34亿、6亿、7.69亿,2025年营收同比增长32.53%;2023~2025年的净利润分别是-1.14亿、1573.9万、506.6万,2025年的净利润同比增长-67.81%。
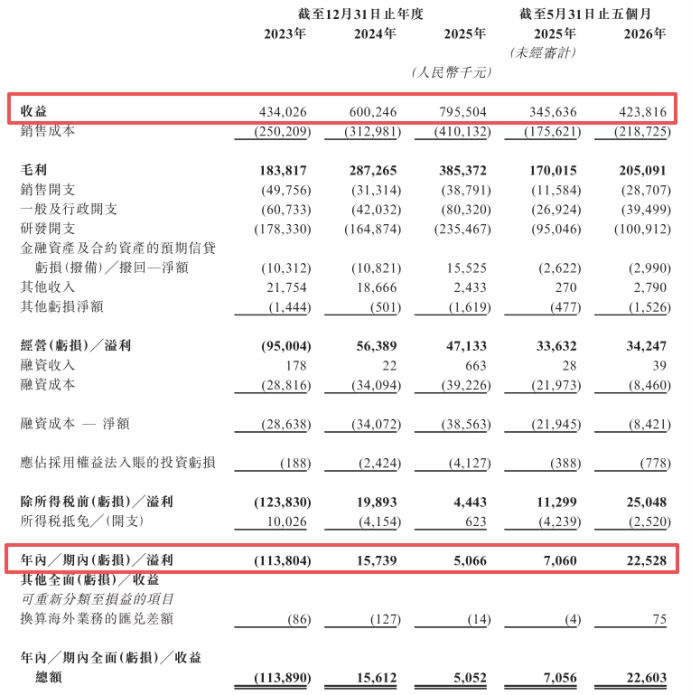
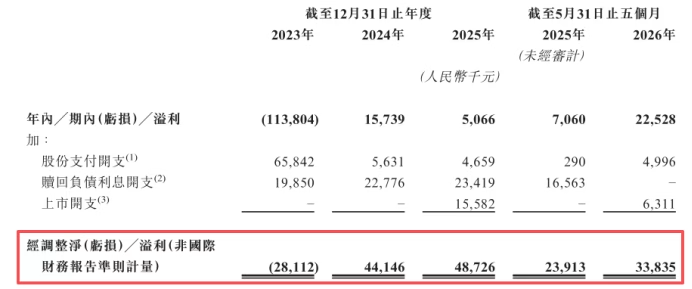
2025年净利润大幅下滑的原因是股份支出开支、赎回负债利息开支、上市开支等原因导致,去掉这些开支,按非国际财务报告准则计算,2025年经调整净利润是4872.6万,同比增长10.37%。
按发行中位数计算,70.99亿港元市值发行7.099亿,发行比例是10%,基石占比2.21%,那么流通盘是6.94亿。
对比了港股与微亿智造同行业的几家公司,他们的平均市销率在16.62倍左右,而微亿智造的市销率是7倍~9.04倍,低于同行业平均水平,应该说微亿智造估值还是相对偏低的。 本次发行采用港股ipo新规的机制B,公开发售初始份额是10%,不设回拨机制。目前申购人气一般,总共有37276手,货量也不算多,中签率较低。
申购策略:
微亿智造是国内最大工业具身智能机器人供应商,保荐人是东方香港,保荐人整体业绩还行吧。一名基石共认购1570万港元,点总发行数的2.21%,基石占比很低。2025年经调整净利润是4872.6万,同比增长10.37%,业绩还算稳定。本次发行采用机制B,公开发售初始份额是10%,不设回拨机制,目前申购人气一般。
流通盘是6.94亿,在同行业可比公司中,微亿智造估值还是偏低的,总共有37276手,货量也不算多,中签率较低。只是最近港股行情比较差,也不敢多打,本人计划小打几手参与下吧!
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!