东山精密全球化精密制造企业,主营 PCB、光芯片光模块、精密组件与显示模组。它是全球第二大 FPC、全球前三 PCB 供应商,收购索尔思光电后具备光芯片 IDM 能力,切入 AI 算力赛道公司客户覆盖消费电子、AI 服务器、新能源车,传统电子业务打底,光通信成为核心增长引擎
公司10月20日开始招股,招股价≤93.8港元,每手股数100股,最低认购9474.59港元,市值≤1824.78亿港元,发行数量1.14亿股,属于电气及电子零件行业,有绿鞋。
保荐人是瑞银集团、海通国际、广发香港和中信证券,瑞银集团近2年保荐的项目首日上涨率是61.53%,海通国际近2年保荐的项目首日上涨率是76.47%,广发香港近2年保荐的项目首日上涨率是77.77%,中信证券近2年保荐的项目首日上涨率是72.05%,保荐人整体业绩还不错。
一共有20名基石投资者,包括Aurora SF、永联投资、摩根资产管理、阿里、CPE Bodhi、LMR、睿远基金、澜起科技、东方资产管理、Spring River Greater China Fund、简街 Jane Street、晶合集成香港、保银、飞速创新、天弘基金、新华资产管理、Ghisallo、Jump Trading、一村资本、罗仲立先生;基石共认购6.8亿美元,点总发行数的50%,基石占比很高已经到顶了。
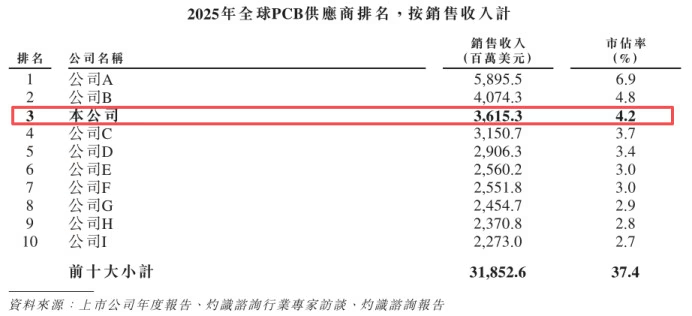
全球PCB行业竞争激烈且分散,前十大参与者占市场份额的37.4%。以PCB产品的销售收入计,2025年东山精密在全球PCB市场中排名第三.
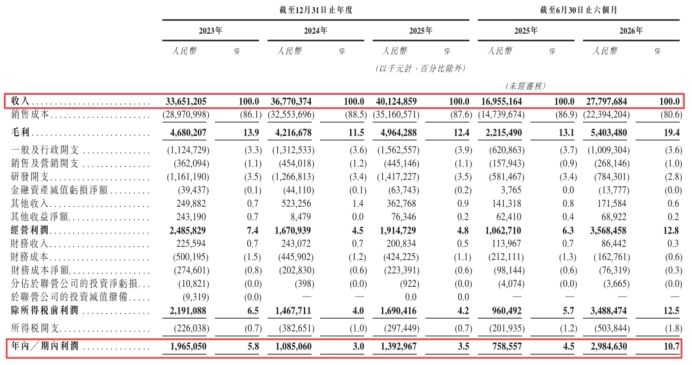
公司从2023~2025年的营收分别是336.51亿、367.7亿、401.25亿,2025年营收同比增长9.12%;2023~2025年的净利润分别是19.65亿、10.85亿、13.93亿,2025年的净利润同比增长28.38%。
公司2026上半年营收277.98亿,同比增长63.95%,净利润29.85亿,同比增长293.46%,2026上半年的净利润超过了去年一整年。
按发行上限计算,1824.78亿港元市值发行106.93亿,发行比例是5.86%,基石锁定50%,那么流通盘是53.47亿。
东山精密这次是在港股双重上市,H股较A股折价率有35.19%左右,比较了几家同行业可比的A+H公司,他们的H股平均折价在34.82%左右,这么看的话东山精密的折价也算相对合理,不过也没给市场留多少水位。
本次发行采用港股ipo新规的机制B,公开发售初始份额是10%,不设回拨机制。目前还未足额,申购人气比较差。总共有113784手,货很多,中签率会很高。
申购策略:
东山精密全球化精密制造企业,2025年在全球PCB市场中排名第三。 保荐人是瑞银集团、海通国际、广发香港和中信证券,保荐人整体业绩还不错。20名基石阵容豪华,共认购6.8亿美元,点总发行数的50%,基石占比很高。公司2026上半年净利润29.85亿,同比增长293.46%,超过了去年一整年的利润。本次发行采用机制B,公开发售初始份额是10%。目前申购人气很差。
流通盘是53.47亿,总共有113784手,货很多,中签率会很高。东山精密H股折价率35.19%左右,在同行业公司中折价也相对合理,不过也没给市场留什么水位,最近港股行情较差,货又这么多,本人计划还是放弃了!
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!